
Bölüm 1: Bu Nedir ve Neden Hayati Önem Taşır?
Diyelim ki bir bankaya gidersiniz. “1 ay vadeli paramı yatırırım, ne kadar faiz verirsiniz?” dersiniz. Banka “Yüzde 5” der. Sonra “Peki 10 yıl vadeli yatırırım, o zaman ne kadar?” diye sorarsınız. Normal şartlarda banka “Tabii ki daha uzun vadede riskim fazla, size yüzde 7, hatta yüzde 8 veririm” der. Bu normal; vade uzadıkça getiri artar, eğri yukarı doğru çıkarken “yay” yapar.
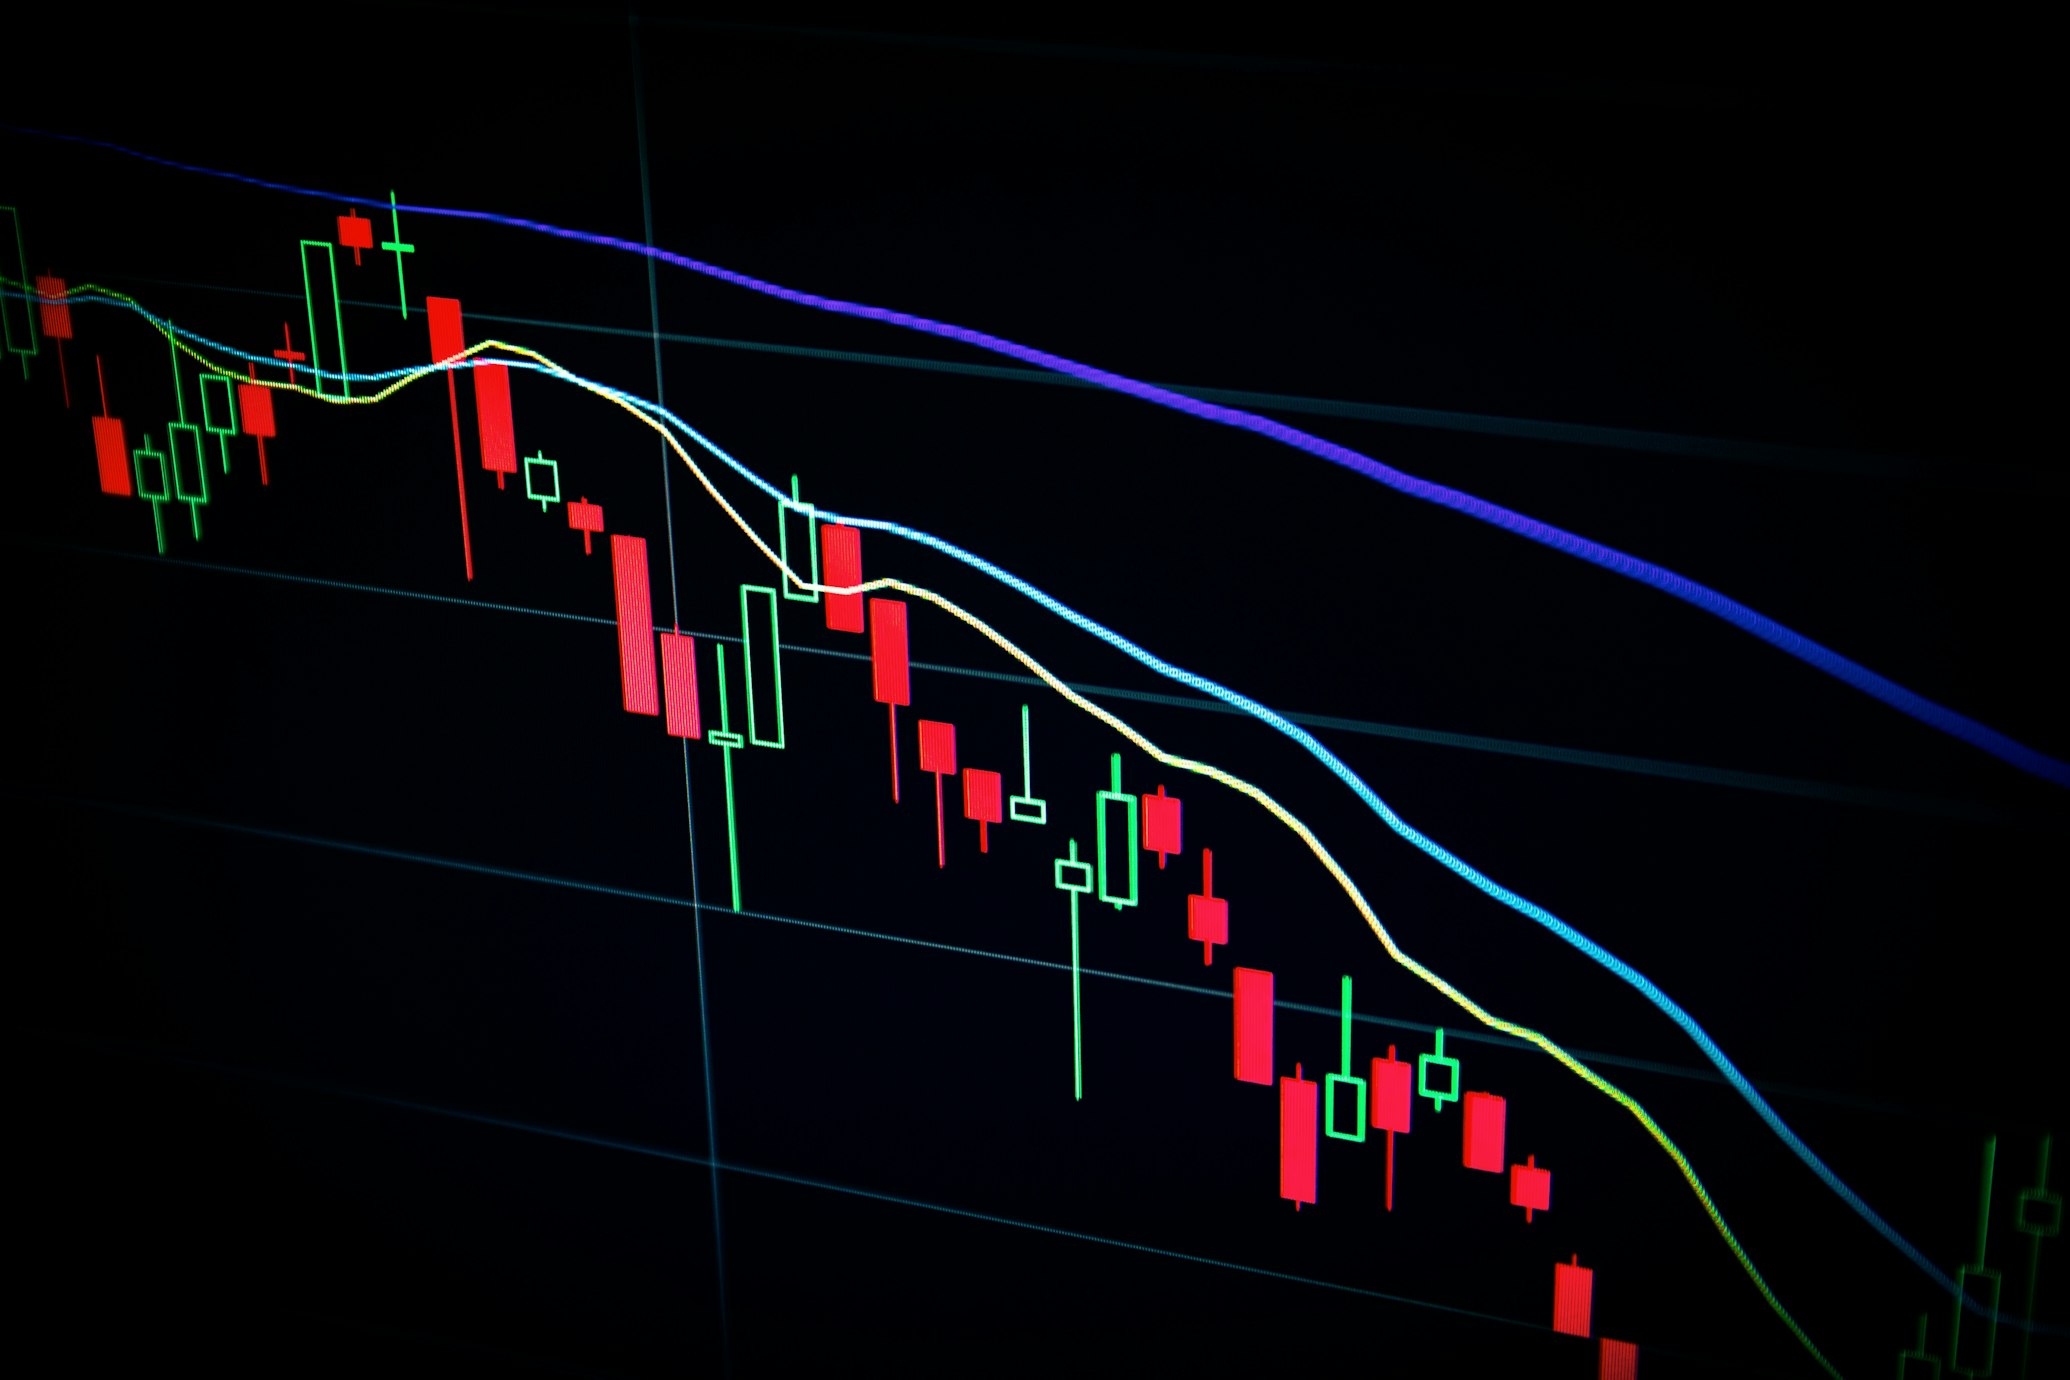
Ama bazen garip bir şey olur. Banka (veya devlet) size “1 ay için yüzde 5, ama 10 yıl için yüzde 4” der. Yani paranızı uzun süre kilitlemenize daha az para ödüyorlar. Bu tersine dönmüş bir getiri eğrisidir (Yield Curve Inversion). Piyasa diliyle: “Kısa vadede para pahalı, uzun vadede ucuz.” Bu, ekonomik bir depremden önce gelen “ön şok” gibidir. Son 50 yılda ABD’de bu eğri ters döndüğünde, takip eden 12-24 ay içinde neredeyse her seferinde bir resesyon (ekonomik daralma) kapıyı çaldı. Bu yüzden merkezi bankalar, yatırımcılar ve hatta sizin işiniz, maaşınız, krediniz bu uyarıyı dinler.
Bölüm 2: Perde Arkası: Sistem Nasıl Çalışır?
Hikayenin kahramanı Devlet Tahvili (Bond). Devlete borç veriyorsunuz, o da size bir kağıt veriyor: “Şu tarihte paranıızı faiziyle birlikte geri veririm.” Bu kağıtlar piyasada elden ele geçer. Eğer herkes “Ekonomi kötüye gidecek, merkez bankası faiz indirmek zorunda kalacak” derse, herkes şimdiden uzun vadeli tahvilleri kapmak ister. Talep artınca fiyat yükselecek, getiri (faiz) düşer. Kısa vadede ise merkez bankası hâlâ faizi tuttuğu için getiriler yüksek kalır.
İşte bu an: Kısa vade getirisi > Uzun vade getirisi. Eğri ters döner. Bu, piyasanın “Gelecekten korkuyorum, güvenli limana (uzun vade) kaçın, ne kadar faiz verirlerse versinler alırım” dediği, “Merkez bankası yakında fren yapacak, ekonomiyi yavaşlatacak” tahmininin somutlaşmasıdır. Bu bir sihir değil, milyonlarca akıllı paranın oybirliğiyle kurduğu bir “gelecek tahmini”dir.
Bölüm 3: Bilim Dünyası ve Uzmanlar Nasıl İnceliyor?
Ekonomistler buna “Sihirli Küre” demiyor, ama “En Güvenli Öncül Göstergesi” (Best Leading Indicator) diyor. Fed (ABD Merkez Bankası) eski başkanı Janet Yellen bile “Bu sefer farklı olabilir” demiş, sonra da “Farklı değildi” itirafı yapmıştı. Akademik çalışmalar (örneğin Estrella ve Mishkin’in 90’lı yıllardaki klasik makaleleri), 2-10 yıl vadeli tahvil getirisi farkı (spread) negatif olduğunda, önümüzdeki 4 çeyrek içinde resesyon ihtimalinin %70-90’ar bandına çıktığını kanıtladı.
Uzmanlar sadece “ters döndü mü?” diye bakmıyor. Ne kadar süre ters kaldı? (Bir gün mü, 3 ay mı?), Ne kadar derin? (0.01 mi, 1 puan mı?), Neden? (Merkez bankası faiz mi yükseltti, yoksa uzun vadeli getiriler mi düştü?) sorularını sorarlar. 2019 ortasında ters dönüş, 2020 pandemi resesyonunu haberdar etmişti; 2006’da ters dönüş 2008 küresel krizi. “Bu sefer farklı” demek, finans tarihinin en pahalı cümlesidir.
Bölüm 4: Önemli Parametreler ve Karşılaştırma Rehberi
| Parametre | Değer / Özellik | Pratik Anlamı | Günlük Hayata / Sisteme Etkisi |
|---|---|---|---|
| En İzlenen Fark (Spread) | 10 Yıllık – 2 Yıllık Tahvil Getirisi | Piyasanın “güven termometresi” | Negatifse: Bankalar kredi vermekten çekinir, işsizlik artma riski doğar. |
| Alternatif Fark | 10 Yıllık – 3 Aylık Tahvil Getirisi | Fed’in resmi tercih ettiği “anlık nabız” | Bu ters dönerse Fed “Aciliyetle faiz indirimi” moduna geçer. |
| Ters Dönüş Süresi | Kaç gün/ay negatif kaldı? | Sinyalin gücü ve güvenilirliği | 1 günlük bir terslenme “yan alarm”, 3 aylık ise “deprem geliyor” demektir. |
| Eğrinin Şekli (Steepening) | Ters döndükten sonra tekrar yukarı mı kalkıyor? | Krizi onaylama veya reddetme anı | Eğri “bear steepening” (uzun vade getirisi hızla artarken) olursa kriz derinleşir. |
| Gerçek Faiz (TIPS) | Enflasyonsuz getiri | Fed politikasının ne kadar “sıkıştırıcı” olduğu | Yüksek gerçek faiz + ters eğri = Çok sert daralma riski. |
| Kredi Yayını (Credit Spread) | Şirket tahvilleri – Devlet tahvilleri farkı | Özel sektörün borçlanma maliyeti | Ters eğri sırasında bu fark açılırsa şirketler iflas riskiyle karşı karşıya kalır. |
| Merkez Bankası Reaksiyonu | Faiz indirimi hızı ve boyutu | “Ambulans ne kadar çabuk gelir?” | Geç gelen ambulans (faiz indirimi) hastayı (ekonomiyi) kurtaramayabilir. |
Bölüm 5: Günlük Hayatta ve Doğada Nerede Karşımıza Çıkar?
Bu sadece Wall Street’in oyunu değil. İstanbul’da bir inşaat firması sahibiysiniz. Bankaya gidersiniz, “Proje için 3 yıllık kredi istiyorum” dersiniz. Banka “Ters eğri var, bizim kısa vadeli maliyetimiz uzun vadeden fazla. Size 3 yıllık kredi verirsek zarar ederiz. Ya 1 yıllık verin, ya da faiz çok yüksek olsun” der. Projeniz durur, işçilerinizi ödeyemezsiniz.
Emeklisiniz. “Paramı devlet tahviline yatırayım, güvenli olsun” derseniz. Uzun vadede getiri düşük, enflasyon yiyor paranızı. Kısa vadede faiz yüksek ama 3 ay sonra faiz indirileceği için tekrar yatırırken elinizde daha az faiz kalır. Ev almak isteyen genç çift. Konut kredisi faizleri (uzun vade) düşmüyor, hatta artıyor çünkü bankalar “gelecekte enflasyon çıkarsa zarar ederiz” diye prim yüklüyor. Ters eğri, sokakta dolaşan herkesin cebine, işine, evine sızan bir “gizli vergidir”.

Bölüm 6: Karşılaşılan Zorluklar ve Pratik Çözümler
Zorluk 1: “Yan Alarm” Tuzağı. 1998’de (LTCM krizi) eğri ters döndü, resesyon gelmedi. Fed hızla faiz indirdi, ekonomi ayağa kalktı. Eğer o zaman “Kriz geliyor!” diyip hisselerinizi satsaydınız, 1999-2000’ın büyük yükselişini kaçırabilirdiniz.
Çözüm: Sadece eğriye bakmayın. İşsizlik başvuruları, tüketici güven endeksi, banka kredi anketleri gibi “gerçek ekonomi” verileriyle teyit bekleyin.
Zorluk 2: Merkez Bankası “Put” (Sigortası) İnanışı. “Fed yine kurtarır” diyip risk almaya devam etmek. 2008’de Fed kurtaramamıştı (Lehman Brothers battı). 2022-23’te enflasyon 40 yıllık zirvede olduğu için Fed “Enflasyonu öldürmek için resesyon riskini göze alıyorum” dedi.
Çözüm: Merkez bankasının mandatını (enflasyon mu, istihdam mı?) ve politikacılarla ilişkisini okuyun. “Fed put” her zaman geçerli değil.
Zorluk 3: Yapısal Değişiklikler. Merkez bankaları Kriz sonrası “Quantitative Easing” (Para Basımı/Tahvil Alımı) yaparak uzun vadeli getirileri yapay olarak bastırdı. Bu, eğrinin “doğal” sinyal vermesini bozmuş olabilir.
Çözüm: Term Premium (Vade Primi) modellerini (ACM, Kim-Wright modelleri) takip edin. “Getiri düşüyor mu, yoksa risk primi mi düşüyor?” ayırımını yapın.
Bölüm 7: Gelecek Perspektifi ve Yeni Gelişmeler
Şu an (2024 ortaları) dünyada tarihi bir an yaşıyoruz. ABD 2-10 yıl eğrisi 2022 Temmuz’dan beri ters (en uzun süreli tersleşme rekoru). Henüz resesyon gelmedi. Neden? “Yumuşak iniş” (Soft Landing) ihtimali: Enflasyon düştü, işsizlik düşük kaldı, Fed faiz indirmeye hazırlanıyor.
Gelecekte neler değişiyor?
1. Yapay Zeka Veri Analitiği: Hedge fonlar artık Fed konuşmalarını, hatta uydu görüntülerini (liman trafiği, fabrika dumanı) saniyelerde işleyerek eğri hareketlerini öngörüyor.
2. Merkez Bankası Dijital Paraları (CBDC): Gelecekte merkezi bankalar faiz belirlerken “eğriyi yönetmek” için doğrudan vatandaş cüzdanlarına faiz yansıtabilirler. Eğri manipülasyonu daha da kolaylaşır.
3. Borçlanma Yığını: ABD borcu 34 trilyon doları geçti. Faiz giderleri askeri harcamaları aştı. Bu, uzun vadeli getirilerin “yapay olarak düşürülmesini” (Yield Curve Control) zorunlu kılabilir. Yani eğri, piyasa değil, devlet emriyle düzleştirilebilir.
Bölüm 8: Merak Edilen Sorular ve Cevaplar (SSS)
Soru 1: Eğri ters döndü, demek ki yarın resesyon başlıyor mu?
Hayır, “yarın” değil. Tarihsel ortalama 12 ila 24 ay bir gecikme var. Bu bir “açık kapı” değil, “fırtına uyarısı”dır. Şemsiyenizi alın, ama yağmur henüz başlamadı.
Soru 2: Neden 2-10 yıl farkına bakıyor herkes? 3 ay – 10 yıl değil mi?
İkisi de önemli. Fed 3 ay – 10 yıl‘ı “resmi” takip eder çünkü para politikasını (kısa vade) doğrudan kontrol ederler. Piyasa ise 2 yıl – 10 yıl‘ı sever çünkü 2 yıllık tahvil, Fed’in önümüzdeki 2 yılda ne yapacağının en iyi tahmincisidir. İkisi de tersse alarm “Kırmızı” seviyesindedir.
Soru 3: Bu uyarı Türkiye için de geçerli mi?
Evet, ama farklı. Türkiye’de “Eğri Ters Dönmesi” genelde Dış Borçlanma Maliyeti (CDS, Eurobond getirileri) artışıyla eşzamanlı olur. Merkez Bankası faiz indirirse (kısa vade düşer), ama piyasa “erken indirdi, enflasyon çıkar” derse uzun vade getirileri artar (eğri normalleşir/steepens). Yani Türkiye’de ters eğri genelde “Faiz indirimi başlıyor” demekten ziyade “Risk primi artıyor” demektir.
Soru 4: Bireysel yatırımcı olarak ne yapmalıyım? Hisse satmalı mıyım?
Panikle satmak en kötüsüdür. Portföyünüzü “Dayanıklı” hale getirin. Nakit pozisyonunu biraz artırın, kaliteli şirketlerin (nakit akışı güçlü, borcu az) hisselerini tutun, büyüme odaklı riskli hisseleri azaltın. “Defansif sektörler” (Sağlık, Temel Tüketim, Su/Elektrik) bu dönemde 상대적으로 daha az düşer.
Soru 5: “Bear Steepening” ve “Bull Steepening” ne demek, neden önemli?
Eğri ters döndükten sonra düzeldiğinde (normalleştiğinde) asıl tehlike başlar.
* Bull Steepening: Kısa vade getirileri hızla düşer (Fed faiz indiriyor). Bu genelde “Kriz başladı, Fed panikle indiriyor” demektir. Kötü.
* Bear Steepening: Uzun vade getirileri artar (Enflasyon korkusu/borçlanma). Bu da “Ekonomi ayakta ama borç maliyeti patlıyor” demektir. İkisi de risklidir, ama Bull Steepening resesyonun başlangıcıdır.
Soru 6: Merkez Bankası eğriyi düzeltmek için müdahale edemez mi?
Edebilir, buna Yield Curve Control (YCC – Getiri Eğrisi Kontrolü) denir. Japonya (BoJ) yıllardır yapıyor: “10 yıllık getiri %1’i geçmesin” der, piyasa satarsa merkez bankası basarak alır. ABD Fed’i 1940’larda (II. Dünya Savaşı) yaptı. Ama bu, piyasanın “fiyat keşif” fonksiyonunu öldürür ve enflasyon riskini artırır. Son çare bir “nükleer seçenektir”.
Bölüm 9: Bilmeniz Gereken Temel Terimler
Getiri Eğrisi (Yield Curve): Farklı vadelerdeki devlet tahvillerinin getirilerini birleştiren çizgi. Ekonominin “EKG’si”dir. Düz, yamuk veya ters olabilir.
Tersine Dönme (Inversion): Kısa vadeli faizlerin, uzun vadeli faizlerden yüksek olması. “Bankalar parayı kısa vadede pahalıya buluyor, uzun vadede kimse risk almak istemiyor” demek.
Vade Primi (Term Premium): Uzun vadeli tahvili tutmak için yatırımcının istediği “ekstra risk karşılığı”. Bu sıfırın altına düşerse (negatif olursa), piyasa “Kriz geliyor, paramı kaybetmemek için hatta para verip de uzun vadeye kaçıyorum” diyor.
Spread (Fark): İki tahvil getirisi arasındaki fark (örn: 10y – 2y). Bu daralırsa (flattening) piyasa endişelenir, terslenirse (inversion) panikler, açılırsa (steepening) ya kriz başlar ya da toparlanma başlar.
Yumuşak İniş (Soft Landing): Merkez bankası enflasyonu düşürürken ekonomiyi resesyona sokmadan durdurması. “Uçağı pistte değil, ağaçların üzerine indirmek” gibidir. Çok zordur, nadir başarılır.
Quantitative Tightening (QT – Niceliksel Sıkıştırma): Merkez bankasının elindeki tahvillerin vadesi dolduğunda yenilememesi (veya satması) yoluyla piyasadan para çekmesi. Bu uzun vadeli getirileri yukarı iter, eğriyi düzeltir/tersine döndürür.
Bölüm 10: Özet ve Çıkarılması Gereken Dersler
Altın Kural: Getiri eğrisi ters döndüğünde, saat başlangıçta 12-24 ay sonraya ayarlanır. Bu bir kehanet değil, piyasa fiyatlamasının size fısıldadığı bir gerçektir.
Üç Pratik Çıkarım:
1. Takip Et, Panik Yapma: Her gün grafiğe bakmayın. Haftalık kapanışları, 3 ay – 10 yıl ve 2 yıl – 10 yıl spread’lerini bir Excel tablosuna veya ücretsiz bir terminalde (FRED, Investing, TradingView) not edin. “Ne kadar süre kaldı?” sayacı tutun.
2. Nakit Kraldır (Ama Çöp Değil): Portföyünüzde %10-20’lik “fırsat nakiti” bulundurun. Eğri düzeldiğinde (steepening) ve piyasa panikle sattığında, kaliteli varlıkları ucuz almak için elinizde para olsun.
3. Gerçek Ekonomiyi İzleyin: Eğri ters, ama işsizlik düşükse, tüketim güçlüse, şirket kârları artıyorsa “Bu sefer farklı” ihtimali artar. Ama bankaların kredi standartlarını sertleştirdiği (Senior Loan Officer Survey) anı görürseniz, şemsiyenizi açın, fırtına başlıyor demektir.
Tarih tekerrür etmez ama kafiyeler. Ters eğri, kapitalizmin “Ateş alarmı”dır. Alarm çaldığında evden çıkmayan (pozisyon almayan) değil, yangın merdivenini (nakit/likidite/kalite) bilen hayatta kalır.


Yorum Yaz