Fransa 2026’da Récession’e Girdi mi?
Fransa ekonomisi 2026'nın üçüncü çeyreğinde resesyona girdi mi? Aithie/Shutterstock (yeniden kullanılamaz) 2026'nın üçüncü çeyreğinde Fransa'nın gayri…
 bekir
Fransa ekonomisi 2026’nın üçüncü çeyreğinde resesyona girdi mi?
Aithie/Shutterstock (yeniden kullanılamaz)
TEMEL
-
2026’nın üçüncü çeyreğinde Fransa’nın gayri safi yurtiçi hasılası (GSYH) %0,1 oranında daraldı.
-
Bu üretim düşüşü ekonominin resesyona girdiğine işaret ediyor mu? Resesyon nasıl tanımlanıyor?
-
Bugüne kadar mevcut veriler, 2026’nın ilk üç çeyreğinde Fransız ekonomisinin resesyona girdiğini ortaya koymuyor. Yine de son derece dinamik olmayan bir faaliyetin varlığını gösteriyor ve gelişimi sürekli dikkat gerektiriyor.
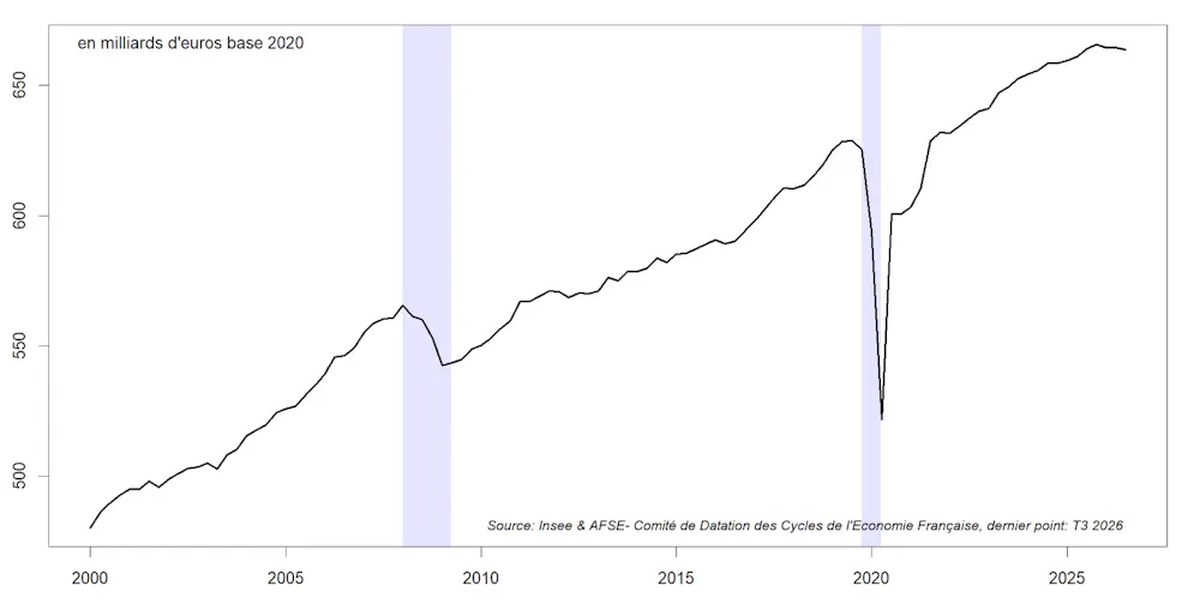
Insee’nin son rakamları, Fransız ekonomisinin olası resesyonu konusunda tartışmayı yeniden alevlendirdi. 2026’nın ilk çeyreğinde %0,2’lik düşüş ve ikinci çeyrekte durağanlık sonrasında, gayri safi yurtiçi hasılasının (GSYH) büyüme oranı üçüncü çeyrekte yeniden %0,1 oranında azaldı. Toplamda faaliyet, 2025’in dördüncü çeyreğinden beri yaklaşık %0,3 oranında daraldı (Bakın Grafik 1).
Grafik 1 : Birinci çeyrek 2000’den bu yana Fransa’nın GSYH’si (milyar euro)
Yazar tarafından sağlandı
Bazı yorumcular böylece bir “teknik resesyon”dan söz ediyor. Oysa, olağan iki ardışık negatif büyüme çeyreği kuralı kesin olarak sağlanmıyor, çünkü GSYH ikinci çeyrektondurakladı. Üstelik bu kural, bir resesyonu tanımlamak için yeterli değil. Fransız ekonomisi döngülerinin tarihlenmesinden sorumlu Komitenin (CDCEF), Fransız Ekonomik Bilim Derneği (AFSE) tarafından 30 Ekim 2026 tarihli bir açıklamayla hatırlatıldığı gibi, Komite’ye göre, mevcut bulgular bu aşamada bir resesyona varmak için yeterli değil.
Yükseliş ve düşüşler
Ékonomik döngünün, aktivite düzeyinin yükseldiği genişleme evreleri ile düştüğü resesyon evrelerinin ardışıklığı olarak tanımlandığını hatırlatalım. Bu evreler, genişlemelerin sonunu işaret eden tepe noktaları ve resesyonların sonuna karşılık gelen dip noktalarıyla sınırlanır. Tarihsel tarihe konmaları zor olup, döngüler doğrudan gözlemlenemez.
Sıkça kullanılan bir kural, resesyonu ekonomik aktivitenin ardışık iki çeyrekte geri çekilmesiyle belirlemektir. Önceki makalemizde The Conversation‘de yayımladığımız gibi, bu kuralın önemli sınırlamaları vardır. Örneğin, iki çeyrekteki çok küçük düşüşler ekonominin resesyonda olduğu anlamına gelmeyebilir. Tersine, bazı belirgin daralma dönemleri bu basit kuralla tespit edilemeyebilir: 2001’deki, İnternet balonunun patlamasıyla bağlantılı Amerikan resesyonu buna örnektir.
CDCEF, dolayısıyla, ABD’deki National Bureau of Economic Research (NBER) ve euro bölgesi için Centre for Economic Policy Research (CEPR) tarihleme komiteleriyle aynı şekilde, aktivitenin geri çekilmesinin süresi, büyüklüğü ve yaygınlığı olmak üzere üç boyuta dayanan daha kapsamlı bir yaklaşımı benimser; bu da “DAD” kuralıdır.
Europe’s best scholars’dan kanıta dayalı analiz içeren haftalık e-posta
Resesyonun üç boyutu
Süre, düşüşün sürekliliğine işaret eder; kesin bir koşul olarak minimum bir süre gerekmez. Büyüklük düşüşün ne kadar büyük olduğunu ölçer ve yaygınlık, bunun ekonominin yeterince geniş bir bölümünü tutup tutmadığını gösterir. Bu üç kriter birlikte değerlendirilir: birkaç çeyrek boyunca sınırlı bir düşüş resesyon olmak zorunda değildir, oysa 2020’de Covid-19 pandemisi sırasında olduğu gibi kısa süren ancak çok güçlü ve yaygın bir daralma resesyon olabilir.
Peki, bugün durum nedir? Öne çıkan ilk unsur, Fransız PIB’sinin geri çekilmesinin düşük genişliğidir: Dördüncü çeyrek 2025’ten bu yana %0,3. Bu rakam, önceki resesyonlarla çelişiyor: 1973’teki ilk petrol şokuna izleyen resesyonlarda faaliyet yaklaşık %3, 2008-2009 finansal krizinin yol açtığı resesyonlarda ise %4 düşmüştü.
Faaliyetin çok sınırlı daralması
Karşılaştırma, Covid-19 pandemisiyle daha da çarpıcı. Kasım 2021 tarihli makalemizde hatırlattığımız gibi, faaliyet dördüncü çeyrek 2019’daki tepeden ikinci çeyrek 2020’deki çukura kadar %18,4 düşmüştü. Yalnızca iki çeyrekle, 1970’lerden beri görülen en kısa resesyon olan bu daralma, aynı zamanda kesinlikle en yüksek genliğe sahipti.
Bu karşılaştırmalar açıkçası bir tanı koymaya yetmez, ancak faaliyetin güncel zayıflığını yerleştirmeye olanak tanır. %0,3’lük kümülatif daralma, bu aşamada, karakteristik bir resesyondan çok, duraklama veya uzun sürmüş bir yavaşlama evresini çağrıştırıyor.
Diğer temel boyut, yayılımdır. Analiz yalnızca PIB ile sınırlanamaz; istihdamı, şirket yatırımlarını, çalışılan saatleri veya sanayide üretim kapasitelerinin kullanım oranını da dikkate almalıdır. Zaten bir resesyon, faaliyetin yeterince geniş bir şekilde geri çekilmesini gerektirir.
Çok yerel bir yavaşlama
Oysa CDCEF’in incelediği göstergeler, yaygın bir daralmaya tanıklık etmiyor. Toplam istihdam genel olarak 30,5 milyon kişi civarında stabildir. Finansal olmayan şirket yatırımları, son dönemde hafif bir geri çekilme olsa da, üçüncü çeyrek 2023’ten beri bir plato üzerinde seyrediyor ve üretim kapasitelerinin kullanım oranı %81 civarında kalmaya devam ediyor. Çalışılan saatler ise üçüncü çeyrek 2024’teki tepelerinden bu yana %0,6 azaldı.
Bu gelişmeler, dinamik olmayan bir ekonomiyi yansıtır ancak faaliyetin yaygın bir şekilde düşmesini değil. Son dönemdeki zayıflığın bir kısmı aslında bir sektör şokundan kaynaklanıyor: 2026 yazının olağanüstü kuraklığı, özellikle mısır başta olmak üzere önemli derecede tarımsal üretim kayıplarına yol açtı. Bu durum, ulusal hesaplarda kendine özgü bir sonuç doğuruyor.
Insee, tarımsal üretimi gerçekten de üretim döngüsünün tamamında, yalnızca hasat çeyreğinde değil kayda alıyor. Yaz döneminde tespit edilen kayıplar, böylece 2026’nın ilk ve ikinci çeyreğine ait tahminlerin a posteriori aşağı yönde revize edilmesine neden oldu. Bu şok, dolayısıyla yılın ilk yarısındaki yavaşlamaya katkıda bulunuyor; ancak tek başına ekonominin yaygın bir daralmasına işaret etmiyor.
Beklemek acil
Başka bir zorluk, KİT’nin ilk tahminlerinin geçici olmasından kaynaklanıyor; bu tahminler yeni bilgiler elde edildiği ölçüde revize ediliyor. Büyüme sıfıra yakın olduğunda, 2026’da olduğu gibi, bu revizyonlar tanıyı değiştirebilir: hafif negatif bir rakam pozitif hale gelebilir. Tam tersi de söz konusu.
Aynı nedenle tarihleme komiteleri, genellikle dönüm noktalarını resmen belirlemeden önce birkaç ay bekliyor. CDCEF metodolojisi bu açıdan birbirini tamamlayan iki ayağa dayanıyor. İlki niceliksel olup, recessiyon olası dönemleri belirlemek için farklı istatistiksel ve ekonometrik yöntemleri devreye sokuyor. İkincisi niteliksel olup, bu sonuçları Komitenin uzmanlarının görüşlerine dayanan ekonomik ve tarihsel bir analizle karşılaştırıyor. İstatistiksel sonuçlar böylece karara yardımcı oluyor ancak bağlamın incelenmesinin yerini almıyor.
Covid-19 dönemi, bu tedbirli yaklaşımın önemini ortaya koyuyor. 2020’nin üçüncü çeyreğinde faaliyetlerde kaydedilen güçlü toparlanmaya rağmen, salgının dalgaları ve ardışık kapanmalar, resesyon çıkışına dair belirsizliği beslemişti. CDCEF, ancak Ekim 2021’de, birden fazla göstergeye ve toparlanmanın sektörel yayılımına dayanarak dibe ulaşmanın 2020’nin ikinci çeyreğinde gerçekleştiğini onayladı.
Son olarak, CDCEF’in görevinin resesyonları öngörmek değil, döngüsel dönüş noktalarını tespit edip tarihlemek ve böylece Fransız ekonomisi için bir referans kronolojisi oluşturmak olduğu hatırlatılır.
Belirgin bir resesyon yok, ancak kırılgan bir ekonomi
Toplamda, Ekim 2026 sonu itibarıyla mevcut bilgiler, Fransız ekonomisinin resesyon içinde olduğunu tanımlamaya yetmiyor. GSYİH’deki daralma sınırlı kalmış ve başlılı göstergeler yeterince yaygın bir daralma göstermiyor.
Resesyon olmaması, durumun tatmin edici olduğu anlamına gelmiyor. Birkaç çeyrek süren sıfır ya da hafif negatif büyüme, faaliyetlerdeki kalıcı zayıflığa tanıklık ediyor. Bu nedenle, uzun süren yavaşlama ya da duraksama ile gerçek bir resesyon arasında ayrım yapmak gerekiyor.
Faaliyetlerdeki daralmanın sürmesi, şiddetlenmesi ve daha yaygın hale gelmesi durumunda bu değerlendirme yeniden incelenmeli. Mevcut durumda tedbirli olmak gerekiyor: Fransız büyümesi düşük, ancak mevcut veriler ekonominin resesyon içine girdiği sonucuna varmaya yetmiyor.


Okur yorumları